11月3日、Tech Startupsが「Oracle to raise $20 billion in stock and debt sales to fund AI expansion as shares plunge nearly 9%」と題した記事を公開した。OracleはAIインフラ拡張のために株式・債券発行で計200億ドル(約3兆円)を調達すると発表したが、市場はこれを好材料とは受け取らず、同日の株価は8.8%急落した。財務構造への懸念が根底にある。
株式100億ドル+債券100億ドル、合計200億ドルの調達
Oracleは今週月曜、株式発行で100億ドル、債券発行で100億ドルの計200億ドルを調達すると発表した。AIデータセンターおよびクラウドインフラの整備費用を賄うためだ。
株式は8,620万株を1株116ドルで発行。これは直前の金曜終値から11.2%ディスカウントした価格であり、既存株主にとっての希薄化要因となる。債券は2029年から2046年に満期を迎える5種の固定利付債で構成され、**金利は7%〜8.65%**と、現在の市場環境でも高めの水準だ。両方の発行クローズは11月4日を予定している。
市場の反応は冷ややかだった。Oracleの株価は同日8.8%下落して119.22ドルをつけ、今年の累計下落率は約39%に達した。
問題の本質:売上規模に対して重すぎる借入残高
今回の調達が市場に不安を与える最大の理由は、Oracleの財務構造にある。
元記事によれば、2026年8月末時点でOracleの有利子負債残高はおよそ1,253億ドルに上るとされている(※元記事記載の数値)。年間売上高が673.6億ドルであることを考えると、売上高の約1.9倍の借入を抱えている計算だ。今回の債券発行でこれがさらに積み上がる。
MicrosoftやAmazonと比較すると、OracleはAIインフラへのコミットメントに対してサポートできる売上規模が小さい。建設コストの超過、顧客需要の鈍化、期待収益の遅延——そのいずれかが起きたとき、体力的な余裕が少ない。
さらに、OracleはOpenAIを主要顧客の一つとして抱えている。ChatGPTの需要がOracleのクラウドインフラを引っ張る構図であり、OpenAI自身の資金調達状況や今後の計算需要の変化が、Oracleの成長見通しに直結するリスクがある。
経営陣の描くシナリオ:2028年後半にフリーキャッシュフロー転換
Oracleは10月28日の投資家向け説明会で、以下の見通しを示している。
- 設備投資(CapEx)のピークは2027〜2028年度
- 2028年度後半にフリーキャッシュフローがプラス転換
- 2029年度のフリーキャッシュフロー:300億ドル超
- 2030年度の調整後EPS:21ドル超
また、SECへの提出書類(元記事にリンクあり)によれば、Oracleは2030年度までの追加資本市場調達を200億ドル以内(借り換えを除く)に限定すると約束している。今回の調達がその上限に相当する。
中長期的には年間売上高を673.6億ドルから2030年度には2,250億ドル超へ3倍以上に引き上げるという計画も掲げており、AI需要を収益化できるかどうかが全ての前提となっている。
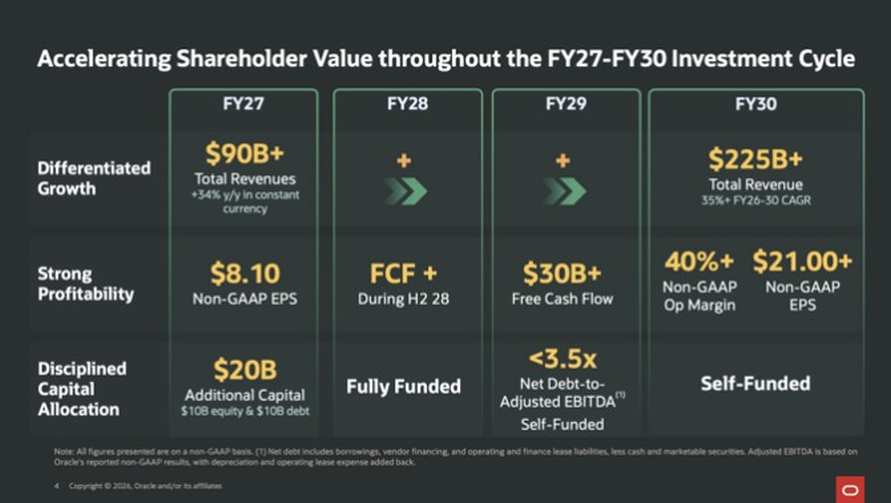
Image credit: Via Oracle SEC Filing
AI業界全体が直面する構造的矛盾
この問題はOracleだけの話ではない。AIインフラへの需要は膨大な投資を引き寄せ続けているが、そのインフラを実際に構築するには、収益が確定する前に莫大なキャッシュが必要になる。
Oracleの場合、問いはすでに「AIで売上が増えるか」ではない。「その売上が、負債・希薄化・巨額の設備投資を正当化できるほど早く実現するか」に移っている。
詳細はOracle to raise $20 billion in stock and debt sales to fund AI expansion as shares plunge nearly 9%を参照していただきたい。