10月27日、TechSpotが「The AI boom is happening at seven companies, the rest of the S&P 500 isn't seeing it」と題した記事を公開した。AIブームの経済的恩恵が特定の7社にほぼ独占されており、S&P 500の残り493社への財務的な波及効果はほぼゼロ——そして調査会社Gartnerは2030年末までに3.5兆ドル超のAIインフラ投資が減損リスクにさらされる可能性を指摘している。AIへの大規模投資が続く今、その果実は誰の手に渡っているのかを問い直すデータだ。
AIの恩恵を受けているのは7社だけ
約1兆ドルの資産を運用するアポロ・グローバル・マネジメントのチーフエコノミスト、Torsten Slok氏が自身のレポート「Daily Spark」で示したデータは、AIブームの実態に冷水を浴びせる内容だ。
インフレ調整済みの1人当たり収益(revenue per worker)と利益率が上昇しているのは、いわゆる「マグニフィセント7」——Nvidia、Tesla、Amazon、Microsoft、Google/Alphabet、Apple、Meta——のみ。「マグニフィセント7」とは2023年頃から広く使われるようになった呼称で、時価総額・利益規模・AI関連投資のいずれにおいてもS&P 500内で突出したこれら7社を、映画『荒野の七人』になぞらえて指す。Slok氏はS&P 500の残り493社を「S&P 493」と呼び、この集団では1人当たり収益も利益率もフラットだと指摘する。
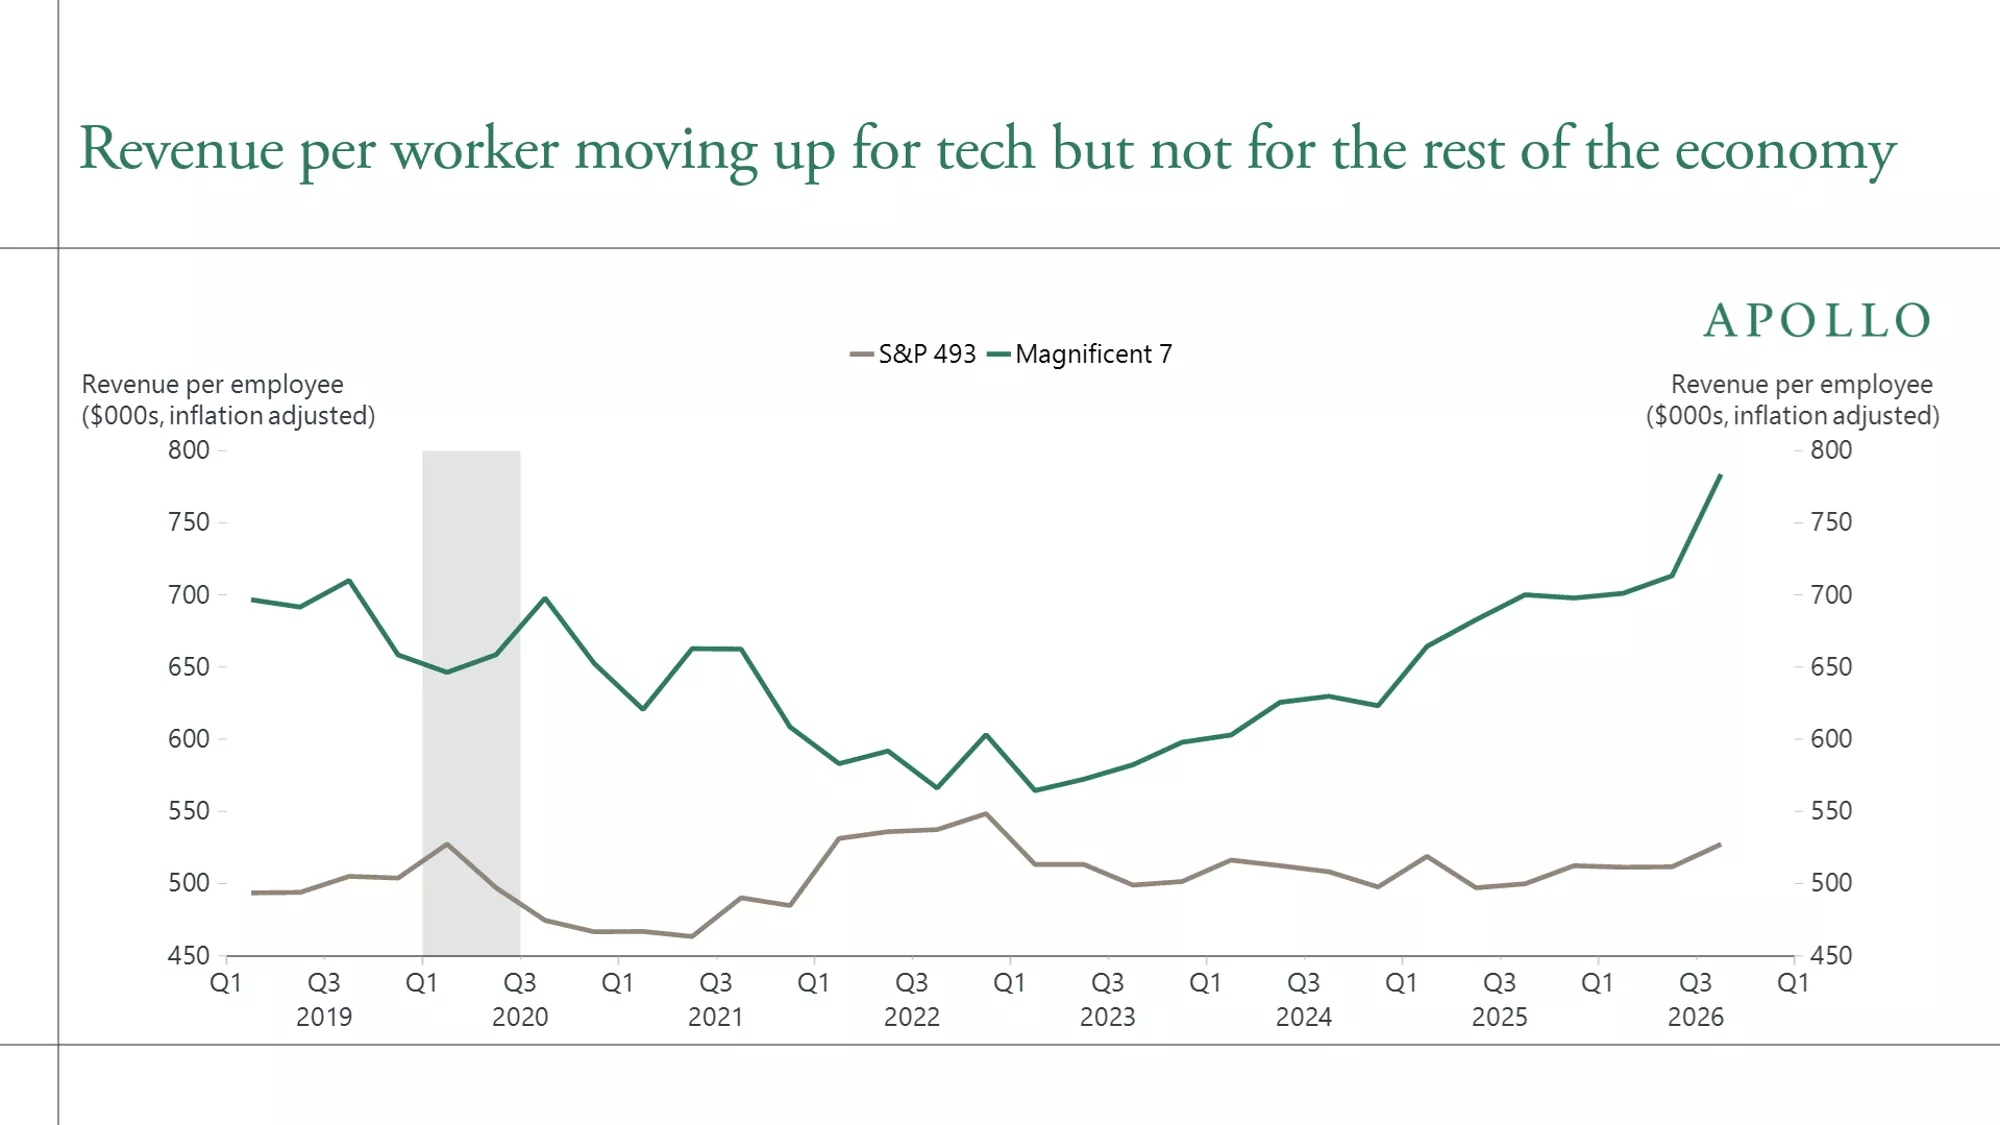
テック以外の企業がジェネレーティブAIやLLM(大規模言語モデル)に多額の投資をしてきたにもかかわらず、財務的なリターンはゼロというのがSlok氏の結論だ。
「AIは強力な計算機だ、しかし——」
Slok氏が特に強調するのは、AIの本質的な限界だ。
「AIは説明責任、信頼、文化、暗黙のルール、倫理的トレードオフ、公平性を理解しない。それらこそが評判リスクを形成し、最終的に収益成長と利益率を左右する」
AIを「強力な計算機」と表現した上で、ビジネスは数値処理ではなく適切な判断力によって動くと論じる。この視点は、AIが自動化できる業務の範囲に根本的な疑問を投げかけるものだ。
企業はすでに支出を絞り始めている
成果が見えないS&P 493の企業では、AIへの大規模投資を見直す動きが出ている。トークン利用コストを将来への投資ではなく、利益率を圧迫するコストとして扱うようになっているという。
一方でベンチャー支援を受けた企業はAIトークンへの支出を増やし続けており、二極化が進んでいる構図だ。Slok氏は「AIが経済全体のごく一部にとどまる限り、マクロ経済的な効果は非常に限定的になる」と述べる。
AIモデルのコモディティ化が進み、トークン価格が十分に下がれば状況は変わる可能性もある——ただしSlok氏はその実現を楽観視していない。
3.5兆ドルの償却リスクという試算も
Slok氏の見立ては孤立した見解ではない。調査会社Gartnerは最近、2030年末までに3.5兆ドル超のAIインフラ投資が減損(write-down)リスクにさらされる可能性があると推計した。この数字は、現在進行中のデータセンター建設・GPU調達・クラウドインフラ拡張といった投資の多くが、期待したリターンを生まないまま資産価値を失うシナリオを示すものだ。
ただし全員が悲観的なわけではない。ゴールドマン・サックスのチーフエコノミスト、Jan Hatzius氏のレポートはAI投資が最終的に生産性向上と経済全体の利益拡大につながると主張しており、見方は分かれている。楽観・悲観の両論が出そろいつつある段階と言えるだろう。
AIの行方を決めるのは「S&P 493」
Slok氏の主張で最も示唆的なのは、AIの成否を決めるのはマグニフィセント7ではなくS&P 493の動向次第だという点だ。テック大手の派手な業績は、AI経済全体の健全性を示すものではない。
エンジニアの視点から見れば、これは「AIツールを導入すれば生産性が上がる」という前提を再検証するよう促すデータでもある。インフラを売る側ではなく、使う側の企業が実際にどれだけ価値を引き出せているかが、次のフェーズを左右する。
詳細はThe AI boom is happening at seven companies, the rest of the S&P 500 isn't seeing itを参照していただきたい。